Autore · Redazione Diffusa
Carmelo Modica
Contributi pubblicati
Articoli e analisi di Carmelo Modica.
Composizione negoziata della crisi: dal 2021 al 2026
Aggiornato a settembre 2026
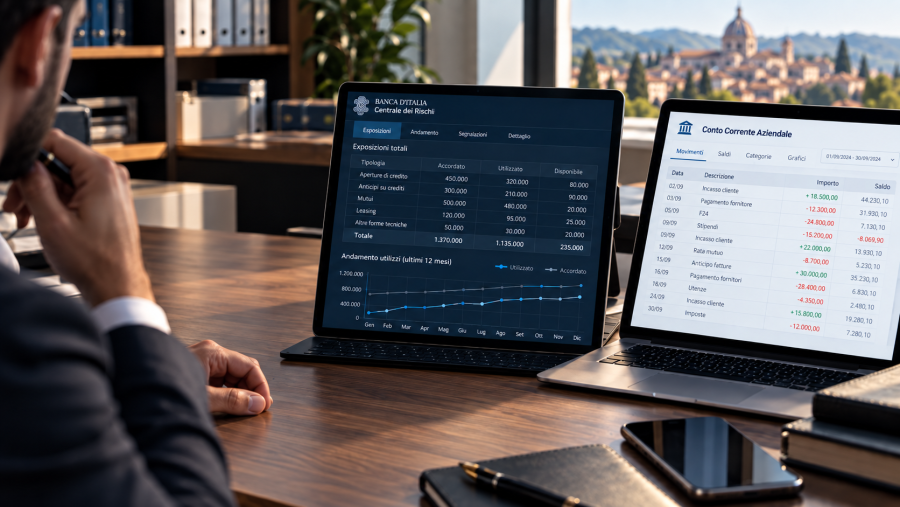
Bilancio, Centrale Rischi e conto corrente: tre fotografie della stessa impresa
Un’impresa può presentare un bilancio ordinato, una Centrale Rischi apparentemente regolare e, allo stesso tempo, mostrare sul conto corrente segnali di tensione.
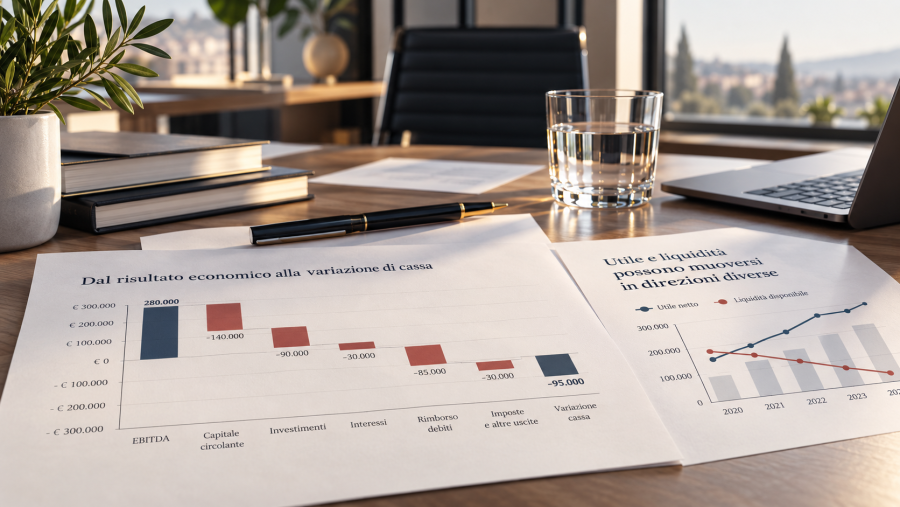
L’utile c’era. La liquidità continuava a diminuire
Un conto economico positivo descrive un’impresa capace di produrre risultato. La disponibilità finanziaria racconta invece come quel risultato si è trasformato — oppure non si è ancora trasformato — in denaro.
Il controllo di gestione prima dell’emergenza
Ricavi, margini, liquidità, debiti, scadenze e fabbisogni finanziari producono continuamente segnali. Il problema nasce quando questi dati restano distribuiti tra contabilità, estratti conto, fogli Excel e percezioni…
Quando la crescita dei ricavi mette sotto pressione la cassa
La crescita viene normalmente letta attraverso il fatturato. Più ordini, più clienti e maggiori ricavi rappresentano segnali positivi, ma descrivono soltanto una parte di ciò che sta accadendo dentro l’impresa.