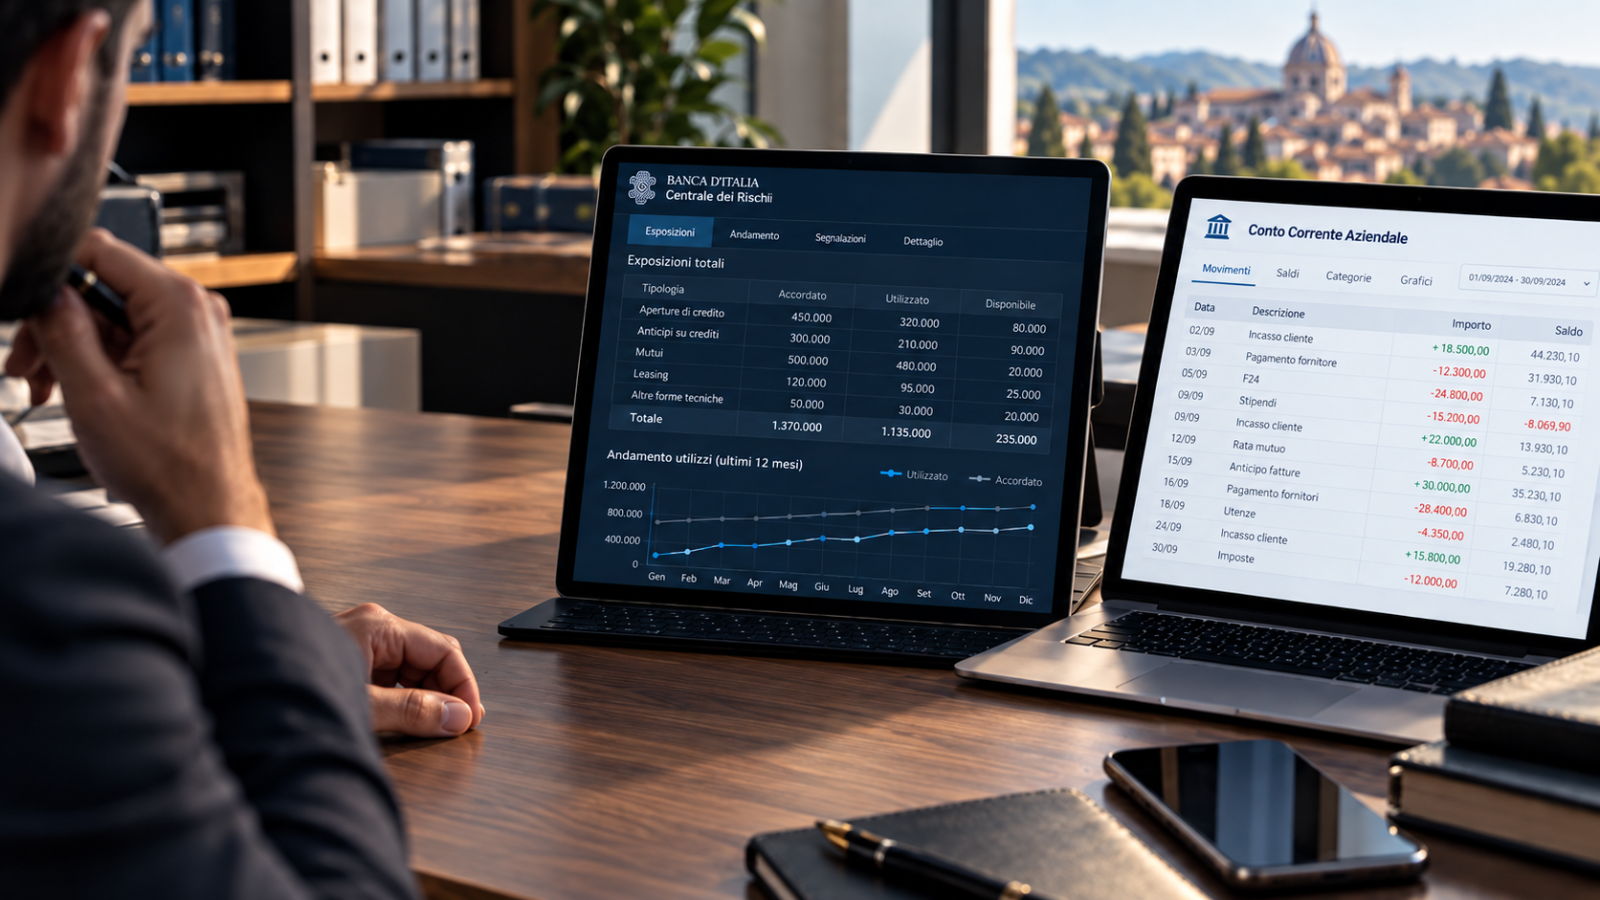
Un’impresa può presentare un bilancio ordinato, una Centrale Rischi apparentemente regolare e, allo stesso tempo, mostrare sul conto corrente segnali di tensione.
Oppure può accadere il contrario: il bilancio fotografa un indebitamento importante, mentre i flussi bancari mostrano una gestione regolare e una capacità di rimborso coerente.
La ragione è semplice.
Bilancio, Centrale Rischi e conto corrente osservano la stessa impresa da prospettive diverse.
Presi singolarmente raccontano una parte della storia.
Letti insieme permettono di ricostruire molto meglio la struttura economica e finanziaria dell’azienda.
Il bilancio racconta la struttura
Il bilancio rappresenta il primo livello di analisi.
Dal conto economico possiamo osservare:
- ricavi;
- marginalità;
- struttura dei costi;
- EBITDA;
- risultato operativo;
- oneri finanziari;
- risultato netto.
Dallo stato patrimoniale possiamo invece leggere:
- crediti;
- magazzino;
- debiti commerciali;
- debiti finanziari;
- immobilizzazioni;
- patrimonio netto;
- liquidità.
Da qui iniziamo a comprendere come l’impresa produce reddito e come finanzia la propria attività.
Ma il bilancio rimane una rappresentazione costruita su una data precisa.
Racconta molto bene la struttura, molto meno bene il comportamento quotidiano.
La Centrale Rischi racconta il rapporto con il credito
La Centrale Rischi aggiunge una prospettiva diversa.
Permette di osservare il rapporto tra impresa e sistema bancario attraverso l’utilizzo del credito.
Tra gli elementi che assumono maggiore rilevanza ci sono:
- accordato;
- utilizzato;
- disponibilità residua;
- esposizioni per tipologia;
- utilizzo delle linee autoliquidanti;
- andamento nel tempo;
- eventuali tensioni o anomalie.
Il dato interessante non è soltanto quanto debito esiste.
Conta anche come viene utilizzato.
Due imprese con la stessa esposizione bancaria possono avere comportamenti finanziari completamente differenti.
Utilizzo stabile e utilizzo crescente raccontano storie diverse
Supponiamo che due imprese abbiano entrambe 300.000 euro di affidamenti.
La prima utilizza mediamente 120.000 euro, con oscillazioni coerenti con il proprio ciclo commerciale.
La seconda utilizza stabilmente 290.000 euro e presenta margini disponibili molto ridotti.
La quantità di credito concesso è simile.
La situazione finanziaria non lo è.
Nel primo caso il credito rappresenta una riserva operativa.
Nel secondo può essere diventato una componente strutturale della gestione.
Per questo l'analisi deve osservare l'andamento nel tempo.
Una fotografia isolata dice quanto credito è utilizzato oggi.
Una serie storica permette di capire se la dipendenza dal credito sta aumentando.
Il conto corrente racconta ciò che accade ogni giorno
L’estratto conto aggiunge il terzo livello.
Qui troviamo la dinamica reale dei movimenti finanziari.
- Incassi.
- Pagamenti.
- Bonifici.
- F24.
- Rate.
- Addebiti.
- Stipendi.
- Movimenti tra conti.
- Utilizzi di linee.
- Entrate straordinarie.
Il conto corrente permette quindi di vedere come l’impresa produce e utilizza liquidità concretamente.
È una fonte estremamente importante perché mostra la distanza tra rappresentazione contabile e comportamento finanziario.
Un saldo finale dice poco
Guardare soltanto il saldo del conto corrente può essere fuorviante.
Un conto può chiudere il mese con 80.000 euro disponibili e aver trascorso quasi tutto il periodo vicino al limite dell'affidamento.
Oppure può chiudere con poca liquidità semplicemente perché pochi giorni prima è stato effettuato un investimento rilevante.
Per questo la lettura deve considerare:
- saldo medio;
- picchi negativi;
- frequenza degli utilizzi;
- entrate ricorrenti;
- uscite ricorrenti;
- stagionalità;
- concentrazione degli incassi;
- dipendenza da anticipazioni.
La domanda non è:
“Quanto c’è oggi sul conto?”
La domanda è:
“Come si comporta la liquidità durante il normale ciclo aziendale?”
Quando il bilancio sembra migliore del conto corrente
Una delle situazioni più interessanti emerge quando il bilancio presenta margini positivi e patrimonio apparentemente adeguato, mentre il conto corrente mostra una crescente tensione.
Le cause possono essere diverse.
I crediti verso clienti possono essere aumentati.
Il magazzino può essere cresciuto.
Gli investimenti possono aver assorbito risorse.
Le rate finanziarie possono essere diventate più pesanti.
I tempi di incasso possono essersi allungati.
In questi casi il conto economico può continuare a mostrare redditività mentre la disponibilità finanziaria si riduce.
Il conto corrente rende visibile questa dinamica prima che diventi evidente nel bilancio successivo.
Quando la Centrale Rischi conferma la tensione
Se parallelamente aumenta anche l'utilizzo delle linee bancarie, le tre fonti iniziano a raccontare la stessa storia.
Immaginiamo questa sequenza:
Bilancio:
EBITDA positivo, crediti in aumento.
Centrale Rischi:
utilizzo delle linee passato dal 55% all'85%.
Conto corrente:
saldo medio in progressiva riduzione.
La combinazione suggerisce che una parte della crescita o della gestione corrente sta assorbendo risorse finanziarie.
A questo punto l'analisi deve concentrarsi sulla causa.
La riconciliazione è più importante della singola fonte
Il vero valore emerge quando le tre informazioni vengono riconciliate.
Un esempio semplice:
| Fonte | Informazione |
|---|---|
| Bilancio | Crediti clienti € 600.000 |
| Centrale Rischi | Anticipi utilizzati € 320.000 |
| Conto corrente | Incassi medi mensili € 180.000 |
Questi dati devono essere coerenti con:
- fatturato;
- tempi medi di incasso;
- struttura degli affidamenti;
- flussi osservati sul conto.
Se l'impresa dichiara tempi medi di incasso di 60 giorni, ma i flussi suggeriscono tempi molto più lunghi, emerge una differenza che merita approfondimento.
La riconciliazione serve proprio a questo:
verificare se ciò che l'impresa racconta attraverso i documenti coincide con ciò che accade nei flussi.
Il fatturato deve lasciare traccia negli incassi
Una verifica molto utile consiste nel confrontare il volume dei ricavi con gli accrediti effettivamente transitati sui conti.
Il confronto non deve essere meccanico.
Esistono IVA, incassi su più conti, compensazioni, anticipazioni, cessioni del credito, pagamenti tramite POS e altri elementi che possono alterare la lettura.
Ma nel medio periodo deve esistere una relazione comprensibile tra:
fatturato → crediti → incassi.
Quando questa relazione non è leggibile, occorre capire perché.
Anche i debiti devono essere coerenti con i flussi
Lo stesso principio vale per i fornitori.
Se il bilancio mostra un volume importante di acquisti, il conto corrente dovrebbe evidenziare pagamenti coerenti con quell'attività.
Una riduzione improvvisa dei pagamenti ai fornitori può rappresentare una scelta temporanea.
Se diventa strutturale, può indicare che l'impresa sta finanziando la propria gestione attraverso l'allungamento dei debiti commerciali.
Ancora una volta, il dato patrimoniale acquista significato quando viene letto insieme al flusso.
Gli affidamenti bancari devono avere una funzione
Un altro elemento centrale è capire a cosa serve ogni linea di credito.
Un anticipo fatture dovrebbe finanziare il ciclo commerciale.
Un mutuo dovrebbe sostenere investimenti o fabbisogni di medio-lungo periodo.
Un'apertura di credito dovrebbe gestire oscillazioni temporanee della tesoreria.
Quando una linea nata per esigenze temporanee rimane utilizzata stabilmente, la funzione dello strumento cambia.
Il credito a breve può iniziare a finanziare un fabbisogno strutturale.
È uno dei segnali più importanti da leggere nel rapporto banca-impresa.
La Centrale Rischi va osservata come una serie temporale
La lettura più utile non nasce dal singolo mese.
Serve osservare l'evoluzione.
Per esempio:
| Periodo | Accordato | Utilizzato | Utilizzo |
|---|---|---|---|
| Gennaio | € 400.000 | € 210.000 | 52,5% |
| Aprile | € 400.000 | € 255.000 | 63,8% |
| Luglio | € 400.000 | € 310.000 | 77,5% |
| Ottobre | € 400.000 | € 355.000 | 88,8% |
Il credito non è aumentato.
È aumentata la dipendenza dall'utilizzo delle linee.
Se nello stesso periodo la liquidità diminuisce e il capitale circolante cresce, la dinamica diventa molto più chiara.
Il conto corrente permette di verificare la qualità del flusso
Non tutti gli accrediti hanno lo stesso significato.
Incassi da clienti rappresentano flussi operativi.
Un nuovo finanziamento genera liquidità, ma aumenta il debito.
Un versamento soci rafforza temporaneamente la disponibilità.
La vendita di un bene produce un'entrata straordinaria.
Per questo, quando si analizza il conto corrente, occorre distinguere la provenienza della cassa.
Un saldo positivo ottenuto grazie a nuovo debito racconta una situazione diversa da un saldo positivo generato dalla gestione operativa.
Il problema non è avere debito
Il debito può essere perfettamente coerente con la struttura dell'impresa.
Finanzia investimenti.
Sostiene il capitale circolante.
Permette di distribuire nel tempo il costo di determinati progetti.
La questione centrale è la sua sostenibilità.
Occorre capire se:
- il debito è coerente con gli impieghi;
- la durata delle fonti è adeguata;
- i flussi riescono a sostenerne il servizio;
- esistono margini finanziari residui;
- l'utilizzo sta aumentando o diminuendo.
Il giudizio non nasce quindi dalla semplice presenza di esposizione bancaria.
Nasce dal rapporto tra debito, struttura patrimoniale e capacità di generare cassa.
Tre fonti, una sola analisi
Il bilancio racconta come è costruita l'impresa.
La Centrale Rischi racconta come utilizza il credito.
Il conto corrente racconta come si muove il denaro.
Quando le tre fonti vengono lette insieme, molte incoerenze diventano immediatamente visibili.
Un risultato economico positivo può essere confrontato con la dinamica della liquidità.
Una crescita dei crediti può essere confrontata con gli incassi.
Un aumento del debito può essere confrontato con l'utilizzo reale delle linee.
Una dichiarata capacità di rimborso può essere confrontata con i flussi effettivi.
È in questo passaggio che l'analisi smette di essere una semplice lettura documentale e diventa ricostruzione del comportamento finanziario dell'impresa.
La domanda finale
Di fronte a un'azienda, nessuno dei tre documenti dovrebbe essere letto isolatamente.
La domanda utile non è soltanto:
“Cosa dice il bilancio?”
oppure:
“Quanto debito risulta in Centrale Rischi?”
La domanda è più ampia:
“Bilancio, sistema bancario e movimenti finanziari stanno raccontando la stessa storia?”
Quando la risposta è sì, l'analisi acquista solidità.
Quando la risposta è no, proprio quella differenza indica dove iniziare ad approfondire.
© Carmelo Modica – composizionenegoziata.it
Questo contenuto è distribuito con licenza Creative Commons Attribuzione 4.0 Internazionale (CC BY 4.0). In caso di riutilizzo, indica Carmelo Modica come autore, composizionenegoziata.it come fonte e, per le pubblicazioni online, inserisci un collegamento alla pagina originale dell’articolo. Eventuali modifiche devono essere indicate.