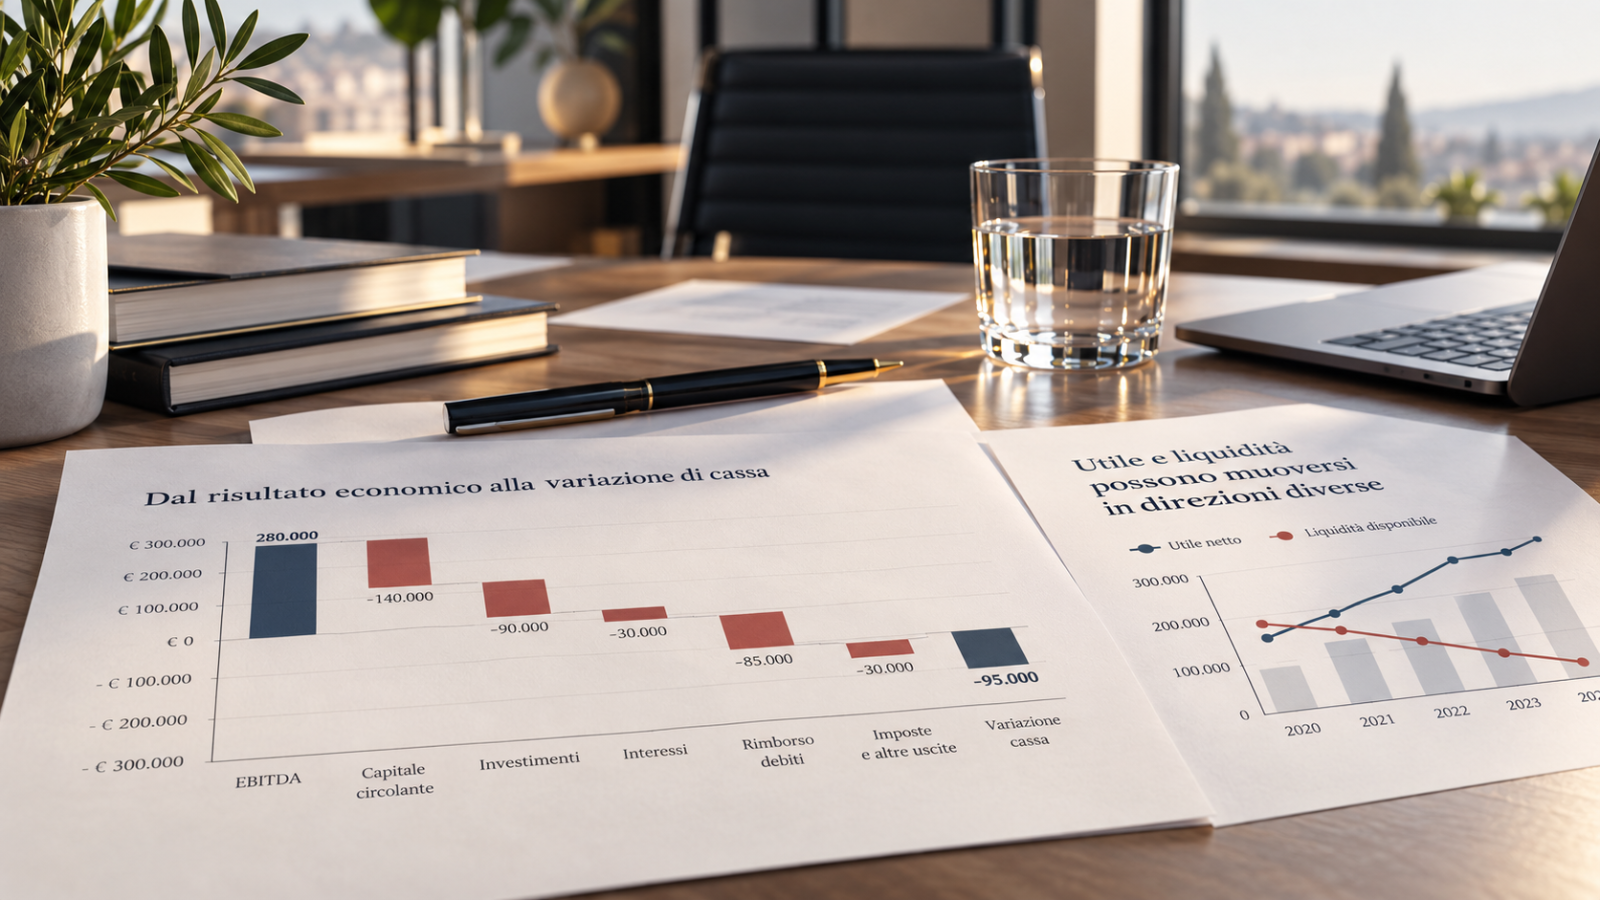
Un conto economico positivo descrive un’impresa capace di produrre risultato. La disponibilità finanziaria racconta invece come quel risultato si è trasformato — oppure non si è ancora trasformato — in denaro.
Le due grandezze seguono regole diverse.
Per questo può accadere che un’impresa chiuda l’esercizio con un utile soddisfacente e, nello stesso periodo, utilizzi maggiormente gli affidamenti bancari, riduca la liquidità disponibile o inizi ad accumulare tensioni sulle scadenze.
Il punto da comprendere è semplice:
utile e cassa non sono la stessa cosa.
Per ricostruire ciò che sta realmente accadendo occorre seguire il percorso che porta dal risultato economico al flusso finanziario.
Il risultato economico è il punto di partenza
Immaginiamo un’impresa che chiuda l’anno con questi dati:
| Voce | Importo |
|---|---|
| Ricavi | € 2.400.000 |
| EBITDA | € 280.000 |
| Risultato netto | € 110.000 |
| Liquidità iniziale | € 150.000 |
| Liquidità finale | € 55.000 |
A prima vista emerge una contraddizione.
L’impresa ha prodotto 110.000 euro di utile, ma la liquidità si è ridotta di 95.000 euro.
In realtà le due informazioni sono perfettamente compatibili.
Il conto economico misura ricavi e costi secondo criteri economici.
La liquidità misura invece entrate e uscite effettive.
Tra le due grandezze esistono diversi passaggi.
Una vendita può produrre utile prima di produrre cassa
Quando un’impresa vende a credito, il ricavo entra immediatamente nel conto economico.
L’incasso può arrivare molto più tardi.
Se vengono fatturati 100.000 euro a dicembre con pagamento a 90 giorni, quei ricavi contribuiscono al risultato dell’anno, mentre il denaro entrerà sul conto corrente nell’esercizio successivo.
La differenza si accumula nei crediti verso clienti.
Supponiamo che, nel nostro esempio, i crediti commerciali passino:
da € 320.000
a € 470.000.
L’incremento è di € 150.000.
Dal punto di vista economico le vendite sono avvenute.
Dal punto di vista finanziario, invece, 150.000 euro in più sono ancora presso i clienti.
Anche il magazzino assorbe risorse
Una dinamica simile riguarda le scorte.
Merci, materie prime e prodotti presenti in magazzino rappresentano attività patrimoniali, ma per acquistarli l’impresa ha già utilizzato risorse finanziarie.
Se il magazzino aumenta da:
€ 180.000 a € 240.000
altri € 60.000 vengono assorbiti dalla gestione.
L’impresa possiede più beni, ma dispone di meno cassa.
L’effetto complessivo comincia quindi a diventare leggibile:
| Movimento | Effetto sulla cassa |
|---|---|
| Aumento crediti clienti | - € 150.000 |
| Aumento magazzino | - € 60.000 |
| Totale assorbimento | - € 210.000 |
Il risultato economico continua a essere positivo.
La dinamica finanziaria sta però raccontando qualcosa di diverso.
I debiti verso fornitori possono compensare solo in parte
Il capitale circolante deve essere letto nel suo insieme.
Se insieme ai crediti e al magazzino aumentano anche i debiti verso fornitori, una parte del fabbisogno viene finanziata automaticamente attraverso le dilazioni commerciali.
Supponiamo che i debiti fornitori aumentino di € 70.000.
Il maggiore capitale circolante netto assorbito diventa quindi:
€ 150.000 + € 60.000 - € 70.000 = € 140.000.
Sono risorse che la gestione economica ha prodotto solo parzialmente in termini monetari.
Ed è già sufficiente per spiegare perché utile e liquidità possano muoversi in direzioni diverse.
Poi arrivano gli investimenti
Il secondo passaggio riguarda gli investimenti.
L'acquisto di un macchinario, di attrezzature, di software o di un immobile non transita interamente come costo nel conto economico dell'anno.
Il bene viene capitalizzato e il costo viene distribuito nel tempo attraverso gli ammortamenti.
La cassa, però, segue un'altra logica.
Se l'impresa acquista attrezzature per € 90.000, quella somma deve essere finanziata.
Può essere pagata direttamente, finanziata attraverso leasing, mutuo oppure utilizzando una combinazione di risorse proprie e debito.
L'ammortamento economico potrà essere molto più basso.
L'esborso finanziario resta invece reale.
Il debito viene rimborsato con cassa, non con l’utile
Il conto economico registra gli interessi sul debito.
La restituzione della quota capitale di un finanziamento non rappresenta invece un costo economico.
È un movimento patrimoniale.
Eppure ogni rata contiene denaro che esce dal conto corrente.
Supponiamo che durante l'anno l'impresa rimborsi:
€ 85.000 di quota capitale
e sostenga:
€ 30.000 di interessi.
Gli interessi incidono sul risultato economico.
Gli 85.000 euro di capitale no.
Ma dal punto di vista finanziario l'impresa deve comunque trovare 115.000 euro per il servizio complessivo del debito.
È uno dei motivi per cui la sola lettura dell'utile non è sufficiente per valutare la sostenibilità finanziaria.
Anche le imposte seguono tempi propri
Un altro elemento è rappresentato dalla fiscalità.
Le imposte contabilizzate e le imposte effettivamente versate nel periodo possono non coincidere.
Acconti, saldi, rateizzazioni e debiti tributari determinano una dinamica finanziaria autonoma.
L'impresa può quindi produrre un buon risultato operativo e affrontare nello stesso periodo uscite fiscali riferite anche all'esercizio precedente.
La tesoreria deve tenere conto di queste scadenze.
Il ponte tra utile e cassa
A questo punto possiamo ricostruire un esempio semplificato.
Partiamo da una capacità operativa di generare risorse pari a € 280.000.
Poi osserviamo ciò che accade alla cassa:
| Dinamica | Effetto |
|---|---|
| EBITDA | + € 280.000 |
| Maggiore capitale circolante | - € 140.000 |
| Investimenti | - € 90.000 |
| Interessi | - € 30.000 |
| Rimborso quota capitale debiti | - € 85.000 |
| Imposte e altre uscite | - € 30.000 |
| Variazione finanziaria indicativa | - € 95.000 |
Ecco spiegata la situazione.
L'impresa è redditizia.
La gestione operativa produce margine.
Ma capitale circolante, investimenti, debito e fiscalità assorbono più risorse di quelle che nello stesso periodo vengono trasformate in cassa.
La liquidità diminuisce.
Il problema emerge quando la dinamica diventa strutturale
Un singolo esercizio può essere influenzato da investimenti straordinari o da particolari movimenti del capitale circolante.
La situazione cambia quando la riduzione della cassa si ripete nel tempo.
In quel caso occorre capire se esiste una dinamica strutturale:
- i clienti pagano progressivamente più tardi;
- il magazzino continua a crescere;
- gli investimenti superano stabilmente la capacità di autofinanziamento;
- il debito genera un servizio troppo elevato rispetto ai flussi;
- la marginalità non è sufficiente a finanziare la struttura;
- una parte crescente del fabbisogno viene coperta con credito a breve.
Il punto non è quindi osservare soltanto quanta liquidità rimane.
Serve capire perché sta diminuendo.
Anche la posizione bancaria cambia prima del bilancio
Spesso il deterioramento finanziario diventa visibile sul conto corrente prima che emerga chiaramente dal bilancio.
Gli affidamenti vengono utilizzati con maggiore continuità.
Gli anticipi fatture restano costantemente occupati.
La disponibilità residua sulle linee si riduce.
La posizione finanziaria netta peggiora.
Un aumento dell'utilizzo bancario non significa automaticamente che l'impresa sia in crisi.
Può però rappresentare il segnale che una parte crescente della gestione corrente sta richiedendo finanziamento esterno.
La domanda diventa quindi:
il debito sta finanziando crescita e investimenti programmati oppure sta compensando una progressiva incapacità della gestione di produrre cassa?
Sono due situazioni profondamente diverse.
Il rendiconto finanziario ricostruisce il movimento
Il rendiconto finanziario permette di mettere ordine tra queste dinamiche.
La lettura dovrebbe distinguere almeno:
flusso della gestione operativa;
variazione del capitale circolante;
investimenti;
movimenti finanziari;
variazione finale della liquidità.
In questo modo diventa possibile individuare il punto nel quale le risorse vengono assorbite.
Se il problema è il capitale circolante, l'intervento sarà orientato verso clienti, magazzino, fornitori e ciclo operativo.
Se il problema è il peso del debito, servirà lavorare sulla struttura finanziaria.
Se il problema sono gli investimenti, dovrà essere valutata la coerenza tra durata degli impieghi e durata delle fonti.
Dalla spiegazione alla previsione
Ricostruire ciò che è accaduto è soltanto il primo passaggio.
Una volta individuata la causa, occorre proiettarla nel futuro.
Se i tempi di incasso restano invariati e il fatturato cresce ancora, quanto capitale circolante servirà?
Se nei prossimi dodici mesi scadono determinate rate, i flussi operativi saranno sufficienti?
Se sono previsti nuovi investimenti, con quali fonti verranno finanziati?
Se il magazzino continua ad aumentare, quale sarà l'impatto sulla liquidità?
Il controllo finanziario diventa realmente utile quando trasforma il rendiconto storico in una previsione dei fabbisogni.
L’utile resta importante, ma racconta soltanto una parte
Un'impresa deve produrre redditività.
Nel medio periodo, senza margine economico, anche la sostenibilità finanziaria diventa fragile.
Ma un risultato economico positivo non garantisce automaticamente la presenza di liquidità.
La qualità dell'equilibrio aziendale emerge quando redditività, patrimonio e flussi finanziari vengono letti insieme.
Per questo, davanti a un'impresa che produce utile ma continua a perdere cassa, la domanda più utile non è:
“Com'è possibile se l'azienda guadagna?”
La domanda è:
“Quali componenti stanno assorbendo il valore prodotto dalla gestione e questa dinamica è sostenibile nel tempo?”
È da quella risposta che inizia l'analisi finanziaria vera.
© Carmelo Modica – composizionenegoziata.it
Questo contenuto è distribuito con licenza Creative Commons Attribuzione 4.0 Internazionale (CC BY 4.0). In caso di riutilizzo, indica Carmelo Modica come autore, composizionenegoziata.it come fonte e, per le pubblicazioni online, inserisci un collegamento alla pagina originale dell’articolo. Eventuali modifiche devono essere indicate.